
- В банке Goldman Sachs включили акции Amazon в перечень компаний с привлекательным соотношение потенциальной доходности и рисков.
- Пока отчётность Amazon позитивна, но всё будет зависит от будущих доходов организации.
Специалисты Goldman Sachs включили акции Amazon в американский Conviction List, перечень компаний, по которым банк видит особенно привлекательное соотношение потенциальной доходности и рисков. Аналитик Эрик Шеридан сохранил рекомендацию «Покупать» и 12-месячную целевую цену $375. При котировках около $250 на момент публикации оценки Goldman потенциал роста составлял 50%.
Новость заключается именно в повышении статуса Amazon внутри списка Goldman Sachs, а не в появлении новой цели. Основу позитивного сценария составляют ускорение Amazon Web Services, рост рекламного бизнеса и ожидания дальнейшего операционного рычага.
Будьте в курсе
движения ваших монет
Алерты, котировки в реальном времени и новости рынка — в одном приложении 4,8 на основе 40 К оценок в App Store и Google Play
AWS должен сохранить высокие темпы роста
Последняя отчётность Amazon частично подтверждает логику Goldman Sachs. Во втором квартале 2026 года выручка компании увеличилась на 20% год за год до $200,6 млрд, а операционная прибыль — с $19,2 млрд до $27,5 млрд.
Главным источником ускорения стал AWS. Выручка облачного подразделения выросла на 37% до $42,2 млрд, и это самый высокий темп за 18 кварталов. Операционная прибыль AWS достигла $16,6 млрд против $10,2 млрд годом ранее, то есть облачный бизнес уже обеспечивает большую часть операционной прибыли всей группы.
Для реализации сценария Goldman Sachs недостаточно сохранить этот импульс на один-два квартала. Amazon активно наращивает инфраструктуру для искусственного интеллекта, поэтому рынку необходимо увидеть, что вложения в дата-центры и вычислительные мощности превращаются в устойчивый рост загрузки AWS и прибыли, а не только увеличивают капитальные затраты.
Реклама — второй источник высокомаржинального роста. Во втором квартале Amazon Ads принесла $19,8 млрд, что а 26% больше, чем годом ранее. Компания связывает динамику с рекламой внутри покупательского интерфейса, Prime Video и инструментами на основе ИИ.
Цель Goldman заметно выше среднего прогноза Уолл-стрит
Ориентир $375 находится выше текущего аналитического консенсуса. По данным TipRanks, 41 аналитик, публиковавший оценки Amazon в течение последних трёх месяцев, в среднем ожидает акции на уровне $331,82 через 12 месяцев. В целом диапазон отхватывает цифры от $230 до $400.
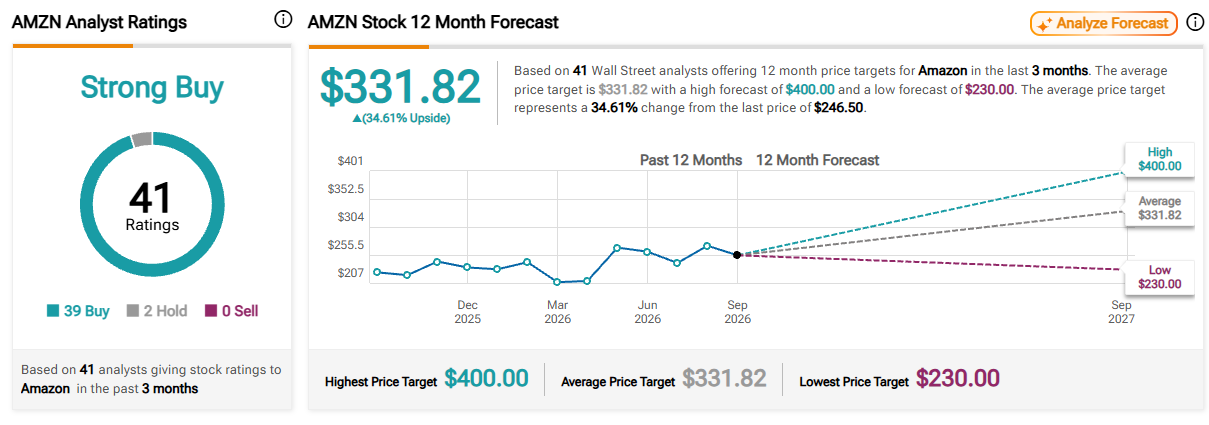
Прогнозы цены акций Amazon. Источник: TipRanks
Инвестиции в ИИ уже поглотили свободный денежный поток
Главное препятствие для такого сценария — стоимость нынешнего инвестиционного цикла.
Во втором квартале Amazon направила $53,1 млрд денежных капитальных затрат, тогда как годом ранее этот показатель составлял $31,4 млрд. За первое полугодие сумма достигла $96,3 млрд против $55,6 млрд годом ранее. Компания объясняет большую часть этих вложений расширением технологической инфраструктуры, прежде всего мощностей для AWS.
Рост расходов уже отразился на денежном потоке. За 12 месяцев по конец июня операционный денежный поток увеличился на 33% до $161,4 млрд, однако свободный денежный поток снизился до отрицательных $7,6 млрд. Amazon связывает изменение прежде всего с ростом вложений в основные средства.
Следующий квартал станет проверкой операционного рычага
На третий квартал Amazon прогнозирует выручку $197–202 млрд, что соответствует росту на 9–12% год к году. В компании отмечают, что перенос Prime Day искажает сравнение — без этого эффекта темпы роста были бы почти на четыре процентных пункта выше.
Операционная прибыль ожидается в диапазоне $22,5–26,5 млрд против $17,4 млрд годом ранее. Верхняя граница ниже результата второго квартала, поэтому инвесторам предстоит оценить, насколько быстро увеличение AWS и рекламы сможет компенсировать затраты на ИИ-инфраструктуру.
Цель Goldman Sachs в $375 предполагает, что нынешний инвестиционный цикл Amazon приведёт не только к ускорению облачного бизнеса, но и к дальнейшему росту операционной эффективности.
Предупреждение о рисках:
Информация на сайте носит исключительно информационный и образовательный характер и не является инвестиционной рекомендацией или финансовым советом. Криптовалюты и цифровые активы связаны с высоким уровнем риска, включая возможную потерю капитала. Редакция не несёт ответственности за решения, принятые на основе опубликованных материалов. Перед принятием инвестиционных решений рекомендуется проводить собственное исследование (DYOR). Ознакомиться с редакционной политикой https://happycoin.news/about/
Источник: cryptonews.net